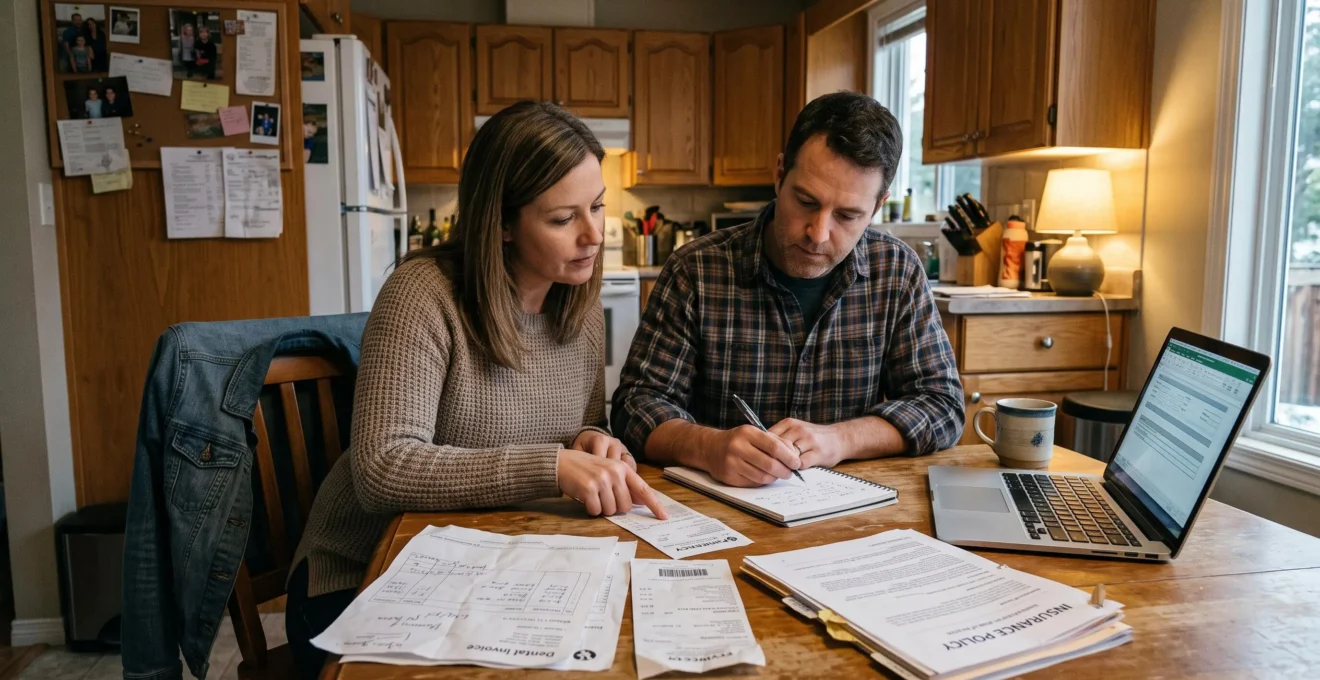
Une assurance santé complémentaire peut alléger certaines dépenses médicales au Canada, mais elle ne constitue pas automatiquement un bon investissement. Son intérêt dépend des soins que votre régime provincial prend déjà en charge, des garanties proposées par votre employeur et des frais que votre ménage risque réellement d’assumer.
Les soins hospitaliers et médicaux assurés relèvent principalement des régimes publics provinciaux et territoriaux. En revanche, les médicaments sur ordonnance, les traitements dentaires, les lunettes et plusieurs services paramédicaux peuvent entraîner des dépenses personnelles. Une police privée peut contribuer à les rembourser, sous réserve de ses conditions, de ses plafonds et de ses exclusions.
Avant de souscrire, l’essentiel consiste donc à mesurer le coût de la protection par rapport aux remboursements accessibles et aux risques financiers que vous souhaitez couvrir. Cette comparaison doit également tenir compte des programmes publics supplémentaires, dont l’admissibilité varie selon votre province, votre revenu et votre situation familiale.
Choisir une assurance complémentaire : l’essentiel
- Vérifiez d’abord les protections publiques et collectives auxquelles votre ménage est admissible pour éviter de payer une couverture redondante.
- Comparez la prime annuelle aux remboursements réellement accessibles, en tenant compte des franchises, des plafonds et des exclusions.
- Réévaluez votre assurance lorsqu’un emploi, un traitement médical ou votre situation familiale modifie vos besoins.
- Pourquoi une assurance complémentaire est-elle avantageuse pour certains ménages et peu utile pour d’autres ?
- Comment estimer vos besoins avant de payer une assurance santé supplémentaire ?
- Assurance collective ou contrat individuel : quelle solution convient à votre situation ?
- Les plafonds et exclusions à vérifier avant de souscrire une assurance complémentaire
- Soins couverts ou dépenses personnelles : comment distinguer les deux avant un rendez-vous ?
- Régime public ou assurance privée : qui peut couvrir vos médicaments prescrits ?
- Comment prévoir le coût de vos médicaments sur ordonnance au Canada ?
- Quand revoir votre assurance complémentaire après un nouvel emploi ou un changement familial ?
Pourquoi une assurance complémentaire est-elle avantageuse pour certains ménages et peu utile pour d’autres ?
Une assurance complémentaire devient intéressante lorsque ses remboursements possibles et la protection contre des dépenses importantes justifient le montant des primes. Pour un ménage dont les frais médicaux non couverts restent modestes, payer directement les soins peut être plus économique. La décision dépend surtout du profil familial, des programmes publics accessibles et du risque financier.
Au Canada, chaque province et territoire administre son propre régime public. Les services hospitaliers et médicaux assurés sont généralement pris en charge, mais les prestations supplémentaires ne sont pas identiques partout. Selon les programmes, les soins dentaires, les lunettes, les médicaments et certains services paramédicaux peuvent être couverts totalement, partiellement ou laissés à la charge du patient.
Cette distinction est expliquée dans la présentation du système de santé canadien par Santé Canada. Les avantages d’une police privée doivent donc être évalués après avoir établi précisément les droits du ménage.
Plusieurs situations permettent d’illustrer les besoins possibles, sans présumer de l’admissibilité individuelle aux programmes publics.
| Profil | Dépenses à examiner | Point de décision |
|---|---|---|
| Jeune adulte en bonne santé | Soins dentaires préventifs, lunettes, prescriptions occasionnelles | Comparer les primes aux dépenses prévisibles et à l’épargne disponible. |
| Famille avec enfants | Dentaire, orthodontie, vision, médicaments, soins paramédicaux | Vérifier les plafonds familiaux et les programmes publics accessibles. |
| Travailleur autonome | Médicaments, soins courants, services non assurés | Comparer contrat individuel, protection associative et paiement direct. |
| Personne ayant une maladie chronique | Traitements réguliers, médicaments spécialisés, consultations complémentaires | Vérifier en priorité la couverture effective des traitements concernés. |
| Personne proche de la retraite | Médicaments, soins dentaires, perte éventuelle du régime collectif | Anticiper la transition entre protections professionnelles, publiques et individuelles. |
Le calcul économique distingue deux dimensions. La première concerne les dépenses prévisibles : lunettes, examens et traitements planifiés. La seconde concerne les dépenses imprévisibles, potentiellement lourdes, qu’une protection admissible pourrait absorber. Une assurance n’a donc pas besoin de rembourser chaque année davantage que son prix pour offrir une utilité : elle peut aussi servir à limiter un risque financier difficile à supporter.
À l’inverse, un ménage bénéficiant déjà de programmes publics étendus ou d’une bonne assurance collective pourrait payer une deuxième couverture apportant peu de remboursements supplémentaires. L’existence d’un programme généreux ne suffit toutefois pas : ses critères d’admissibilité, ses franchises et les prestations effectivement couvertes restent déterminants.
La prochaine étape consiste à remplacer cette appréciation générale par un inventaire concret de vos dépenses et des remboursements dont vous bénéficiez déjà.
Comment estimer vos besoins avant de payer une assurance santé supplémentaire ?
Pour estimer vos besoins, rassemblez les dépenses de santé de votre ménage sur les douze derniers mois, retirez les montants déjà remboursés et identifiez les frais susceptibles de se répéter. Comparez ensuite ces dépenses aux primes et aux garanties proposées, sans négliger les traitements futurs incertains et les restrictions applicables aux maladies préexistantes.
Commencez par les factures de pharmacie, de dentiste, d’optométrie, de physiothérapie, de psychologie et des autres professionnels consultés. Les relevés de remboursement de votre régime collectif, lorsqu’il existe, permettent d’identifier la différence entre le coût facturé et la somme réellement supportée.
Une dépense exceptionnelle ne doit pas être projetée automatiquement sur les années suivantes. Inversement, une ordonnance récemment devenue permanente peut créer un besoin durable absent de votre historique.
Pour rendre la comparaison exploitable, classez les frais en trois catégories : dépenses récurrentes, traitements déjà prévus et dépenses possibles mais incertaines. Ce classement évite de confondre un budget de soins courants avec une assurance destinée à absorber des événements plus coûteux.
Exemple hypothétique : comparer une prime aux remboursements
Un ménage envisage une police coûtant 100 $ par mois, soit 1 200 $ par année. Il prévoit des soins admissibles de 900 $, entièrement à sa charge sans cette police. Si le contrat rembourse effectivement 80 % de ces frais, sans franchise ni plafond supplémentaire applicable, le remboursement serait de 720 $.
Dans ce scénario simplifié, le ménage paierait 480 $ de primes de plus que les remboursements obtenus. La couverture pourrait néanmoins conserver un intérêt si elle protégeait aussi contre des dépenses futures importantes et admissibles. Le calcul ne démontre pas qu’un contrat réel serait avantageux ou défavorable.
Les antécédents médicaux nécessitent une attention particulière. Certains contrats individuels peuvent imposer une évaluation médicale, une exclusion ciblée ou un délai d’attente. Ces règles ne sont pas uniformes : il faut obtenir les conditions écrites correspondant au produit envisagé et vérifier le traitement des diagnostics et prescriptions déjà connus.
Votre bilan santé en cinq actions
- Rassemblez douze mois de factures et de relevés : obtenez un dossier de dépenses classées par personne.
- Relevez les remboursements publics et collectifs : établissez un tableau des montants restant réellement à payer.
- Listez les traitements et soins à venir : préparez un calendrier des dépenses prévisibles.
- Demandez les conditions détaillées de plusieurs protections : constituez une grille des primes, plafonds, franchises, délais et exclusions.
- Calculez le coût annuel net pour chaque option : conservez un comparatif écrit entre assurance et paiement direct.
Si vos dépenses restent durablement inférieures aux primes et qu’une dépense imprévue serait financièrement supportable, une épargne réservée à la santé mérite d’être comparée. Cette solution ne remplace pas une garantie contre des risques exceptionnellement élevés.
Une fois vos besoins chiffrés, le choix du type de contrat devient plus simple : il faut déterminer si une assurance collective répond déjà à ces besoins ou si une protection individuelle est nécessaire.
Assurance collective ou contrat individuel : quelle solution convient à votre situation ?
Une assurance collective offerte par un employeur constitue souvent la première option à examiner, particulièrement lorsque celui-ci participe au financement des primes. Un contrat individuel peut convenir aux personnes sans régime professionnel ou souhaitant une protection indépendante de leur emploi. Le meilleur choix dépend du coût personnel, des garanties, de l’admissibilité médicale et de la continuité de la couverture.
L’assurance collective repose sur un régime négocié pour un groupe admissible. Selon ses modalités, elle peut simplifier l’adhésion et limiter les formalités médicales pour certaines garanties. Elle n’est toutefois pas nécessairement gratuite : le salarié peut acquitter une partie des primes et supporter des franchises ou des quotes-parts.
Le contrat individuel permet de conserver une relation contractuelle indépendante de son employeur tant qu’il demeure en vigueur et que ses conditions sont respectées. En contrepartie, son prix, son acceptation et les restrictions médicales éventuelles doivent être examinés attentivement.
| Critère | Assurance collective | Assurance individuelle |
|---|---|---|
| Accès | Lié à l’admissibilité au groupe | Selon les critères de l’assureur |
| Financement | Contribution éventuelle de l’employeur | Prime généralement assumée par le titulaire |
| Évaluation médicale | Parfois simplifiée ou dispensée selon les garanties | Peut comporter un questionnaire ou une sélection médicale |
| Changement d’emploi | Protection susceptible de prendre fin | Continuité indépendante de l’emploi, sous conditions contractuelles |
| Personnalisation | Options fixées ou encadrées par le régime | Choix parmi les formules proposées |
Après une cessation d’emploi, certains assureurs permettent de transformer ou de remplacer une protection collective par une police individuelle, parfois sans nouvelle preuve médicale. Cette possibilité dépend du régime et du produit. Les délais de demande, les garanties disponibles et leurs limites doivent être confirmés avant la fin de la couverture.
Pour un couple, la coordination des prestations mérite une vérification distincte. Deux régimes collectifs peuvent éventuellement compléter leurs remboursements selon leurs règles respectives, sans dépasser les frais admissibles. Il ne faut pas confondre cette coordination avec le paiement inutile de deux contrats offrant exactement les mêmes avantages.
Un travailleur autonome peut également explorer les régimes d’une association professionnelle. Certaines primes ou dépenses de santé peuvent bénéficier d’un traitement fiscal particulier lorsque les conditions applicables sont satisfaites. Cette possibilité doit être validée selon le statut du travailleur, la structure de son entreprise et les règles fiscales pertinentes, sans présumer d’une déductibilité automatique.
Quel que soit le type de protection choisi, la valeur d’un contrat dépend ensuite de ses modalités de remboursement, bien davantage que de sa liste commerciale de garanties.
Les plafonds et exclusions à vérifier avant de souscrire une assurance complémentaire
Avant de souscrire une assurance complémentaire, examinez les plafonds annuels ou à vie, les pourcentages de remboursement, les franchises et les exclusions de chaque garantie. Vérifiez aussi les délais d’attente, les restrictions de fréquence et les règles concernant les antécédents médicaux. Ces clauses déterminent ce que vous recevrez réellement lorsque vous présenterez une réclamation.
Une police annonçant une couverture dentaire ou paramédicale ne promet pas nécessairement le remboursement intégral des traitements. Elle peut couvrir seulement une partie des dépenses admissibles, jusqu’à un plafond déterminé. Certains services sont également soumis à des limites distinctes, par professionnel, traitement ou période.
L’Agence de la consommation en matière financière du Canada recommande de vérifier les garanties de son assurance santé, notamment les pourcentages et limites annuelles de remboursement, avant d’acheter une protection supplémentaire.
Les restrictions à examiner comprennent notamment les plafonds réservés à l’orthodontie, les limites de séances de psychothérapie ou de physiothérapie, les périodes entre deux remboursements de lunettes et les conditions propres aux médicaments spécialisés. Leur présence et leur portée varient selon les contrats.
Il faut aussi distinguer trois situations contractuelles. Une exclusion écarte une prestation dans les circonstances définies. Une période d’attente reporte temporairement l’accès à certaines garanties. Une limitation réduit le montant, la fréquence ou l’étendue du remboursement, sans nécessairement supprimer la couverture.
Lorsqu’un questionnaire médical est exigé, fournissez des réponses exactes et complètes. Une déclaration inexacte ou une omission importante peut avoir des conséquences sur la prise en charge ou la validité de la protection, selon le contrat et le droit applicable. En cas d’incertitude, demandez une clarification écrite plutôt que de supposer qu’un traitement sera accepté.
Exemple hypothétique : un plafond inférieur à la dépense
Une personne engage 1 000 $ de physiothérapie. Son contrat hypothétique rembourse 80 % des dépenses admissibles, mais limite cette garantie à 500 $ par année. En supposant que toutes les séances sont admissibles et qu’aucune franchise ne s’applique, le remboursement atteint 500 $, et non 800 $.
Le reste à payer est donc de 500 $. Cet exemple illustre l’importance de calculer les prestations avec toutes les restrictions applicables, et non à partir du seul pourcentage annoncé.
Pour tester une offre, simulez trois situations : une prescription chronique coûteuse, des soins dentaires familiaux déjà planifiés et plusieurs mois de physiothérapie. Relevez, pour chacune, l’admissibilité du traitement, le pourcentage de remboursement, les franchises, les plafonds et le montant final restant à payer.
Cette analyse contractuelle n’est complète que si vous savez également quelles dépenses sont déjà couvertes par le régime public avant même d’interroger l’assureur privé.
Soins couverts ou dépenses personnelles : comment distinguer les deux avant un rendez-vous ?
Avant un rendez-vous médical au Canada, vérifiez si le service précis est assuré par votre régime provincial, si le professionnel peut le facturer à ce régime et si des frais supplémentaires sont prévus. Pour les prestations non assurées, demandez ensuite si votre assurance privée les rembourse et quels justificatifs seront nécessaires.
Le lieu de consultation ne suffit pas à déterminer la couverture. Un service médicalement nécessaire fourni par un professionnel participant au régime public peut être assuré même dans une clinique exploitée de façon privée. À l’inverse, une prestation non assurée peut occasionner des frais dans un établissement offrant principalement des services publics.
Les règles provinciales, la nature du service, le statut du professionnel et les conditions de facturation doivent être considérés ensemble. Il serait donc inexact de considérer que toute consultation en clinique privée est automatiquement payante, ou que toute prestation réalisée dans un établissement public est nécessairement gratuite.
Certains frais sont plus difficiles à anticiper : certificats médicaux destinés à un employeur, formulaires d’assurance, interventions non médicalement nécessaires ou services paramédicaux en dehors des programmes supplémentaires accessibles. Ces dépenses peuvent rester personnelles même lorsqu’elles accompagnent un parcours de soins habituellement pris en charge.
Trois questions permettent de limiter les mauvaises surprises :
- Ce service précis est-il assuré par mon régime provincial ou territorial dans ma situation ?
- S’il est facturé, mon assurance complémentaire le reconnaît-elle comme une dépense admissible, et dans quelle limite ?
- Quel reçu détaillé, numéro de permis professionnel, code de prestation ou autre justificatif faudra-t-il fournir ?
Demandez également une estimation des frais avant un service non urgent. Le cabinet peut expliquer sa facturation, tandis que l’assureur privé confirme les modalités contractuelles. Pour un traitement important, une estimation préalable des prestations peut être utile lorsqu’elle est proposée, sans constituer nécessairement une garantie définitive de remboursement.
Conservez ensuite le montant facturé, le paiement effectué et le remboursement reçu dans votre bilan annuel. Cette distinction permet d’identifier les postes pour lesquels une assurance complémentaire apporte effectivement une valeur.
Cette démarche est particulièrement importante pour les médicaments, dont les règles de prise en charge varient sensiblement selon la province et la situation de la personne assurée.
Régime public ou assurance privée : qui peut couvrir vos médicaments prescrits ?
Au Canada, le remboursement des médicaments sur ordonnance dépend de la province, de l’admissibilité aux programmes publics et de l’existence d’un régime privé. Certaines personnes bénéficient d’une protection publique fondée sur leur âge, leur revenu ou leur situation particulière. D’autres doivent utiliser une assurance collective ou payer les médicaments non assurés, selon les règles applicables.
Les médicaments administrés dans le cadre de soins hospitaliers assurés et les ordonnances délivrées en pharmacie communautaire ne relèvent pas nécessairement des mêmes modalités de financement. Il faut donc vérifier le programme pertinent pour le médicament concerné, plutôt que de supposer que toute prescription est automatiquement couverte.
Au Québec, les règles sont particulières : l’assurance médicaments de base est obligatoire pour les personnes établies de façon permanente dans la province. En général, une personne de moins de 65 ans ayant accès à un régime privé admissible doit y adhérer pour cette couverture. Sans accès à un tel régime, elle relève généralement du régime public de la Régie de l’assurance maladie du Québec (RAMQ), sous réserve des conditions d’admissibilité.
La RAMQ détaille ces obligations dans ses conditions d’admissibilité à l’assurance médicaments. À partir de 65 ans, différentes possibilités de couverture publique et privée peuvent se présenter. Une assurance privée qui ne couvre que des prestations supplémentaires ne remplace pas la protection de base obligatoire.
Dans les autres provinces et territoires, des programmes publics peuvent cibler différentes populations ou tenir compte des dépenses pharmaceutiques et du revenu du ménage. L’admissibilité à un programme n’implique pas nécessairement l’absence de franchise, de quote-part ou de limite sur les médicaments remboursables.
Lorsque deux protections peuvent intervenir, l’ordre de présentation des demandes doit être confirmé pour les régimes concernés. Il n’existe pas de règle unique permettant d’affirmer que le programme public paie toujours avant l’assureur privé. La coordination dépend notamment des dispositions légales, des contrats et du statut de la personne.
Pour déterminer votre couverture réelle, identifiez le programme provincial pertinent, vérifiez l’admissibilité de chaque membre du ménage et demandez à votre assureur collectif ou individuel comment présenter les réclamations. Confirmez ensuite que le médicament prescrit figure parmi les produits couverts et que ses éventuelles conditions d’autorisation sont remplies.
Une fois les payeurs possibles identifiés, il reste à estimer la dépense finale en pharmacie, qui peut être différente du prix initialement annoncé.
Comment prévoir le coût de vos médicaments sur ordonnance au Canada ?
Pour anticiper le coût de vos médicaments, demandez au pharmacien le prix estimé du traitement, vérifiez les versions génériques disponibles et faites confirmer les remboursements publics et privés applicables. Pour une prescription régulière, calculez ensuite la dépense mensuelle et annuelle restant à votre charge, en intégrant les franchises, quotes-parts et restrictions éventuelles.
Le prix d’un médicament peut varier selon la province, la pharmacie, la quantité délivrée et les frais de préparation. Il peut aussi dépendre de l’existence d’une version générique et du format prescrit. Une comparaison pertinente doit porter sur le même médicament, le même dosage et une quantité équivalente.
Un générique approprié peut représenter une option moins coûteuse lorsqu’il est disponible et que sa substitution convient au traitement. Le pharmacien peut expliquer les possibilités autorisées et signaler les différences de prix. Il ne faut toutefois pas modifier soi-même le dosage, la fréquence ou la formulation dans le seul objectif de réduire les coûts.
Pour un traitement chronique, demandez une estimation correspondant à la fréquence réelle de renouvellement. Vérifiez également si le médicament exige une autorisation préalable, s’il est soumis à un prix maximal remboursable ou si une version particulière est privilégiée par le régime d’assurance.
Le coût annuel peut ensuite être intégré au comparatif des primes. Il faut distinguer le prix brut du médicament, les sommes prises en charge par les assureurs et la participation finale du patient.
Exemple hypothétique : calculer le coût d’un traitement continu
Un médicament coûte 150 $ par mois, soit 1 800 $ pour douze mois. Dans cet exemple fictif, un régime rembourse 70 % de la dépense admissible, sans franchise ni plafond applicable. Le patient assume donc 45 $ par mois, soit 540 $ par année.
Ces 540 $ constituent le coût résiduel estimé du traitement dans les hypothèses retenues. Pour décider d’acheter une nouvelle assurance, il faut vérifier combien celle-ci rembourserait réellement en supplément et comparer ce montant à sa prime, plutôt que d’utiliser le coût brut de 1 800 $.
Une prescription de courte durée peut également générer une dépense élevée, notamment lorsqu’un médicament spécialisé n’est pas couvert par le programme accessible au patient. Mais une nouvelle police ne remboursera pas automatiquement un traitement déjà prescrit : les exclusions, restrictions et délais d’attente doivent être vérifiés avant toute décision.
Si le coût annoncé devient difficile à supporter, demandez au professionnel de santé quelles alternatives thérapeutiques appropriées et quelles possibilités de remboursement peuvent être examinées. Toute modification de traitement doit être validée médicalement.
Ces calculs ne doivent pas rester figés : vos besoins et votre couverture peuvent changer rapidement après une modification professionnelle ou familiale.
À retenir avant de modifier votre couverture
- Une protection adaptée aujourd’hui peut devenir insuffisante ou redondante après un changement d’emploi ou de situation familiale.
- La perte d’un régime collectif peut nécessiter des démarches rapides pour éviter une interruption de certaines garanties.
- Avant de supprimer un contrat, confirmez par écrit les nouvelles garanties, leurs dates d’effet et leurs conditions d’admissibilité.
Quand revoir votre assurance complémentaire après un nouvel emploi ou un changement familial ?
Réexaminez votre assurance complémentaire à chaque changement important de situation, notamment après une embauche, une perte d’emploi, une naissance, une séparation ou un départ à la retraite. Ces événements peuvent modifier vos droits aux régimes publics, votre admissibilité à une couverture collective et le coût de votre protection. Une révision annuelle permet aussi de corriger les garanties devenues inutiles.
L’arrivée dans un nouvel emploi peut donner accès à une assurance collective financée en partie par l’employeur. Avant de conserver une police individuelle supplémentaire, comparez les garanties poste par poste : médicaments, soins dentaires, vision, services paramédicaux et couverture des personnes à charge.
La perte d’emploi appelle une vigilance particulière. Les protections collectives ne se prolongent pas nécessairement après la fin de l’admissibilité, et les options de conversion ou de remplacement peuvent comporter des délais limités. Demandez sans attendre à l’administrateur du régime la date de fin de couverture, les garanties convertibles et les conditions d’adhésion aux protections de remplacement.
Un mariage, une union, une naissance ou une adoption peut modifier la composition du ménage assuré. Une séparation ou un divorce peut entraîner la perte d’une couverture obtenue par le conjoint. Le retour aux études, la retraite ou un changement de province peuvent également modifier les règles applicables et les prestations accessibles.
Une attention particulière doit être portée aux soins dentaires. Selon les critères d’admissibilité au Régime canadien de soins dentaires, il faut notamment ne pas avoir accès à une couverture dentaire privée et avoir un revenu familial net rajusté inférieur à 90 000 $, en plus de satisfaire aux autres exigences. L’accès à une couverture dentaire professionnelle ou familiale peut rendre une personne inadmissible même si elle ne l’utilise pas.
Il serait donc imprudent d’acheter ou de résilier une assurance dentaire sans vérifier les conséquences possibles sur l’admissibilité au programme fédéral. Renoncer volontairement à une couverture accessible ne suffit généralement pas à établir l’absence d’accès exigée par ce régime.
Une fois par année, relisez les relevés de remboursement, les plafonds utilisés et les exclusions. Comparez la prime de renouvellement aux dépenses réelles, puis vérifiez les garanties offertes aux nouveaux membres du ménage. Lorsque deux assurances coexistent, demandez aux assureurs de confirmer leurs règles de coordination.
Pour prendre une décision, réunissez votre attestation de couverture publique, les garanties collectives disponibles, les dépenses des douze derniers mois et les conditions de chaque police envisagée. Demandez ensuite une comparaison écrite des primes et des remboursements applicables à vos soins les plus probables. Cette vérification permet d’adapter votre assurance sans multiplier les garanties ni prendre le risque de perdre une protection utile.
Une assurance santé complémentaire est-elle obligatoire au Canada ?
Une assurance privée complémentaire générale n’est pas obligatoire pour tous les résidents canadiens. Toutefois, des règles particulières s’appliquent selon les provinces et les types de prestations. Au Québec, notamment, une couverture de base pour les médicaments est obligatoire, par le régime public ou un régime privé admissible selon la situation. Une assurance exclusivement complémentaire ne remplace pas cette obligation.
Peut-on conserver deux assurances santé en même temps ?
Oui, certaines situations permettent de bénéficier de plusieurs protections, par exemple lorsque deux conjoints disposent chacun d’un régime collectif. Les assureurs peuvent alors coordonner leurs prestations selon leurs règles. Les remboursements combinés ne permettent généralement pas de recevoir davantage que les frais admissibles engagés. Avant de payer une deuxième prime, vérifiez le gain de couverture effectif.
Une maladie préexistante empêche-t-elle d’obtenir une assurance complémentaire ?
Pas nécessairement. Les règles d’admission et de couverture varient selon les contrats. Certains régimes collectifs peuvent simplifier l’adhésion, tandis que certains contrats individuels prévoient des questionnaires médicaux, des exclusions ou des conditions particulières. Il faut demander une confirmation écrite de la prise en charge des traitements concernés et déclarer exactement les renseignements exigés.
Une assurance dentaire privée peut-elle modifier l’admissibilité au régime fédéral ?
Oui. Le Régime canadien de soins dentaires exige notamment l’absence d’accès à une assurance ou couverture dentaire privée, sous réserve d’exceptions précises. Une garantie offerte par un employeur, un régime de pension ou un membre de la famille peut entraîner l’inadmissibilité, même si la personne ne l’utilise pas. Les autres critères, dont le revenu familial net rajusté, doivent également être respectés.
Peut-on résilier une assurance complémentaire dès qu’elle rembourse peu ?
Un faible remboursement annuel ne signifie pas automatiquement que le contrat est inutile : il peut aussi protéger contre des dépenses importantes mais imprévisibles. Avant de résilier, vérifiez les conditions de résiliation, les garanties perdues, les possibilités de réadhésion et les éventuelles nouvelles évaluations médicales. Comparez ensuite le coût de la couverture avec votre capacité financière à prendre en charge les soins futurs.