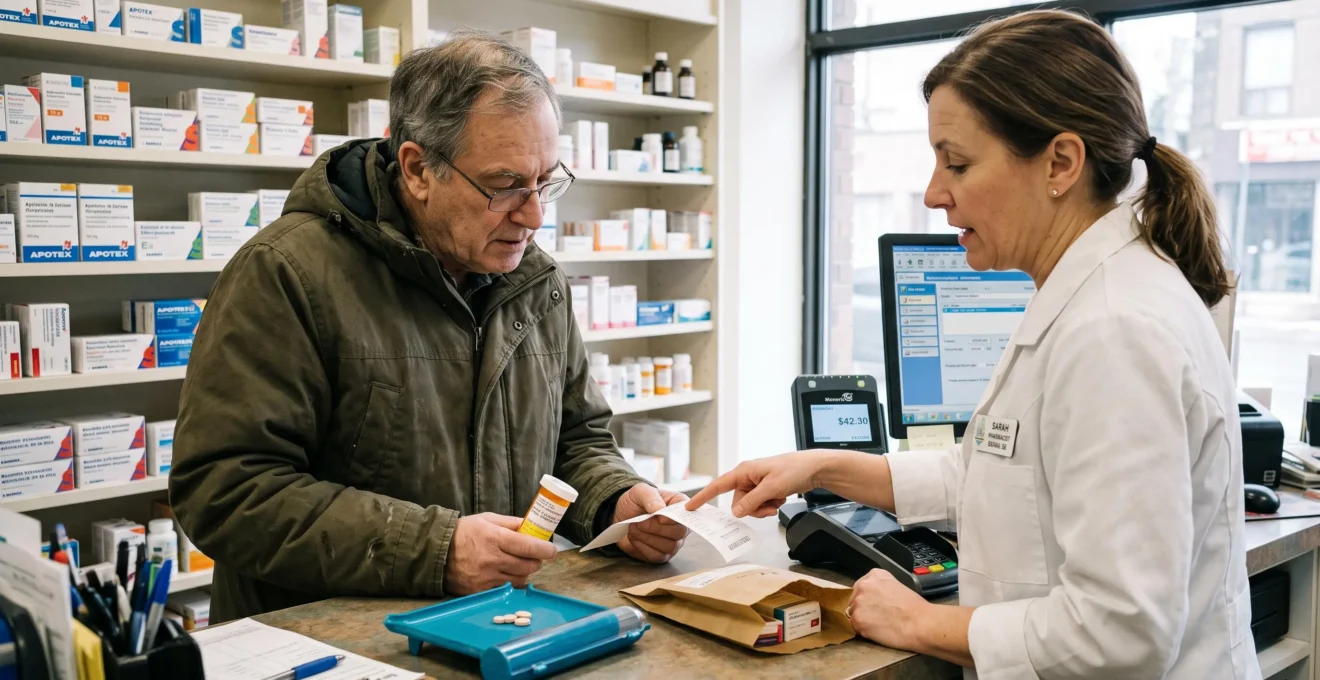
Au Canada, deux personnes qui présentent la même ordonnance peuvent payer des montants très différents à la pharmacie. Le prix du médicament ne suffit pas à expliquer cet écart : la province de résidence, l’admissibilité à un programme public, les garanties d’une assurance privée et les frais de dispensation influencent aussi la facture.
Pour prévoir le coût de vos médicaments sur ordonnance, il faut distinguer le montant facturé par la pharmacie, la partie reconnue par votre régime et celle qui reste effectivement à votre charge. Une ordonnance rédigée par un médecin dont la consultation est couverte ne garantit pas que le traitement sera gratuit.
Cette distinction devient particulièrement importante lorsqu’un traitement doit être renouvelé régulièrement, qu’une assurance change ou qu’un médicament nécessite une autorisation particulière. Quelques vérifications auprès du prescripteur, de l’assureur et du pharmacien permettent d’obtenir une estimation plus fiable avant l’achat, sans supposer que les règles sont identiques dans toutes les provinces.
Prévoir votre budget de médicaments : les points essentiels
- La province et votre couverture comptent : les régimes publics et privés ne remboursent pas nécessairement les mêmes médicaments ni les mêmes montants.
- Le reste à charge doit être vérifié : franchise, coassurance, quote-part, plafonds et frais éventuels peuvent modifier la somme payée au comptoir.
- L’anticipation évite certaines surprises : vérifiez votre couverture avant un premier achat, un renouvellement coûteux ou un changement d’assurance.
- Pourquoi deux patients peuvent-ils payer un montant différent pour le même médicament ?
- Comment vérifier la prise en charge d’un médicament avant de vous rendre à la pharmacie ?
- Régime public ou assurance privée : qui peut couvrir vos médicaments prescrits ?
- Le changement d’assurance qui peut modifier la prise en charge de vos médicaments
- Quand revalider votre couverture avant le renouvellement d’un traitement coûteux ?
- Soins couverts ou dépenses personnelles : comment distinguer les deux avant un rendez-vous ?
- Comment estimer vos besoins avant de payer une assurance santé supplémentaire ?
- Comment choisir une assurance privée complémentaire adaptée à vos besoins de santé ?
Pourquoi deux patients peuvent-ils payer un montant différent pour le même médicament ?
Deux patients peuvent payer des montants différents pour un même médicament parce que leurs régimes d’assurance, leurs franchises, leurs taux de remboursement et leurs conditions d’admissibilité ne sont pas identiques. Le prix facturé peut également varier selon la préparation délivrée, la pharmacie et les règles provinciales concernant les frais professionnels.
Le coût d’une ordonnance comporte plusieurs éléments : le prix du produit, les frais associés à sa dispensation et, selon les circonstances, d’autres composantes prévues par les règles applicables. Le montant finalement payé dépend ensuite de ce que l’assureur accepte de prendre en charge.
Un médicament peut ainsi figurer sur la liste des produits couverts tout en étant remboursé uniquement jusqu’à un montant maximal admissible. Si la préparation choisie coûte davantage que le montant reconnu, la différence peut rester à payer, même lorsque le patient possède une assurance.
La présence d’un générique constitue un autre facteur. Pour une même substance active, une préparation générique admissible peut coûter moins cher qu’un produit de marque. Certains régimes limitent d’ailleurs le remboursement au prix d’une solution générique admissible, sous réserve des exceptions prévues.
Les frais professionnels de dispensation peuvent également varier selon la province, la pharmacie, la couverture et les modalités de délivrance. Il faut donc comparer le coût total de l’ordonnance, et non uniquement le prix du médicament.
Les différences entre provinces s’expliquent notamment par l’organisation des programmes publics. Le gouvernement fédéral contribue au financement du système de santé, mais les provinces et territoires administrent leurs propres programmes, avec des catégories d’admissibilité et des prestations qui peuvent différer. Le financement fédéral ne crée pas un tarif pharmaceutique uniforme.
Au Québec, par exemple, le régime public administré par la RAMQ applique, du 1er juillet 2026 au 30 juin 2027, une franchise mensuelle de 21,25 $ et une coassurance de 30 % pour les personnes soumises aux tarifs ordinaires.
105,25 $ par mois
Contribution maximale mensuelle ordinaire au régime public québécois pour les médicaments couverts, du 1er juillet 2026 au 30 juin 2027. Des exemptions et des plafonds particuliers existent. Ce montant ne plafonne pas toutes les dépenses pharmaceutiques.
Régie de l’assurance maladie du Québec — tarifs en vigueur du régime public d’assurance médicaments de la RAMQ.
Ce plafond ne signifie pas que chaque médicament est automatiquement couvert. Une préparation absente du formulaire, ou prescrite sans satisfaire aux critères exigés, peut entraîner des frais non remboursés. Il en va de même lorsqu’un assureur n’accepte de payer qu’une partie du prix demandé.
Une fois ces différences comprises, l’étape suivante consiste à vérifier précisément les conditions applicables à votre ordonnance avant de vous présenter à la pharmacie.
Comment vérifier la prise en charge d’un médicament avant de vous rendre à la pharmacie ?
Pour vérifier si un médicament sera remboursé, identifiez précisément le produit prescrit, consultez la liste des médicaments couverts par votre régime et confirmez les conditions de remboursement auprès de l’assureur ou du pharmacien. Demandez ensuite une estimation du montant restant à payer, en tenant compte de votre franchise et des restrictions éventuelles.
Le premier réflexe consiste à obtenir le nom de la substance active, la concentration, la forme pharmaceutique et, lorsque le produit est déterminé, son numéro d’identification du médicament (DIN). Ce numéro permet d’identifier précisément une préparation commercialisée au Canada.
Le nom commercial et la classe thérapeutique peuvent compléter ces renseignements, notamment lorsqu’il existe plusieurs produits pour traiter une même affection. Le DIN est particulièrement utile pour éviter de confondre deux préparations dont le remboursement diffère.
Consultez ensuite le formulaire du régime public provincial auquel vous êtes admissible ou la liste de médicaments de votre assureur privé. Ne vous contentez pas de constater que la substance figure sur une liste : vérifiez aussi les indications couvertes, les restrictions, les autorisations préalables et les limites de remboursement.
Si plusieurs préparations sont possibles, demandez au prescripteur si une ordonnance rédigée en dénomination générique convient. Cela peut faciliter la délivrance d’un générique moins coûteux, lorsque la substitution est appropriée et autorisée. Le pharmacien pourra vérifier les possibilités selon la prescription et les règles applicables.
Avant l’achat, contactez votre pharmacie avec votre ordonnance ou les renseignements du médicament, ainsi que votre carte d’assurance. Demandez une estimation qui distingue le prix facturé, le montant potentiellement remboursé et la somme à payer. Le numéro de police, le numéro de certificat ou d’adhérent et le DIN peuvent faciliter cette vérification.
Votre vérification en cinq actions avant l’achat
- Demandez au prescripteur la substance active, la concentration et le DIN s’il est connu : conservez une fiche d’identification du médicament.
- Vérifiez votre admissibilité et recherchez le médicament dans le formulaire applicable : notez son statut de couverture.
- Relevez les restrictions, la franchise, le taux de remboursement et les plafonds : constituez une liste des conditions financières.
- Contactez le pharmacien avec les renseignements de votre couverture : demandez une estimation écrite ou notez le montant annoncé et ses réserves.
- Faites confirmer les éventuelles autorisations nécessaires et les possibilités de génériques : gardez une confirmation des démarches encore à effectuer.
Cette estimation reste indicative : le prix, les quantités délivrées, les achats déjà effectués durant la période de franchise ou la réponse de l’assureur peuvent modifier le montant final. Un médicament qualifié de « remboursable » n’est donc pas forcément remboursé intégralement.
Si les informations restent contradictoires, demandez quel organisme ou assureur est effectivement responsable de votre couverture. Cette distinction est essentielle dans un système où coexistent plusieurs régimes publics et privés.
Régime public ou assurance privée : qui peut couvrir vos médicaments prescrits ?
Au Canada, vos médicaments prescrits peuvent être couverts par un programme public provincial ou territorial, une assurance privée collective ou individuelle, ou certains programmes fédéraux destinés à des populations admissibles. La couverture dépend notamment de votre lieu de résidence, de votre âge, de votre situation personnelle et des critères du régime concerné.
Chaque province et territoire définit ses propres programmes de médicaments. Les prestations publiques peuvent notamment viser des personnes âgées, des ménages à faible revenu ou des personnes présentant des besoins médicaux particuliers. Les critères et les franchises ne sont toutefois pas identiques partout.
L’assurance privée intervient souvent par l’intermédiaire d’un employeur, d’un conjoint ou d’une association professionnelle. Un contrat individuel peut également être envisagé, mais ses garanties et ses conditions d’admission doivent être examinées séparément.
Les médicaments administrés dans le cadre de soins hospitaliers assurés et les ordonnances exécutées dans une pharmacie communautaire ne relèvent pas nécessairement des mêmes mécanismes de financement. Il faut éviter de supposer qu’un patient est couvert pour tous ses médicaments du seul fait qu’il possède une carte provinciale d’assurance maladie.
Le Québec présente une organisation particulière. L’assurance médicaments y est obligatoire pour les personnes établies de façon permanente, selon les conditions applicables. En règle générale, une personne de moins de 65 ans qui a accès à un régime privé admissible doit y adhérer; en l’absence d’une telle couverture, elle relève normalement du régime public.
Les personnes de 65 ans ou plus disposent de possibilités particulières, et une assurance complémentaire ne remplace pas nécessairement la couverture de base obligatoire. Pour distinguer ces situations, consultez les conditions d’admissibilité au régime public d’assurance médicaments de la RAMQ.
Cette obligation québécoise ne doit pas être généralisée à l’ensemble du Canada.
Lorsqu’une personne bénéficie de plusieurs couvertures, une coordination des prestations peut être possible. L’ordre de facturation dépend néanmoins des règles des programmes et des contrats : le régime public n’est pas systématiquement le premier payeur. Il faut confirmer quels frais peuvent être soumis au deuxième régime, et dans quelles limites.
Avant de choisir votre couverture principale, demandez à votre employeur si une assurance collective est offerte, vérifiez les programmes publics auxquels vous pourriez être admissible et recherchez toute obligation provinciale d’adhésion.
Cette identification est particulièrement importante lorsque votre situation professionnelle ou résidentielle évolue, car une couverture valable aujourd’hui peut ne plus fonctionner de la même manière après une transition.
Le changement d’assurance qui peut modifier la prise en charge de vos médicaments
Un changement d’assurance peut modifier le remboursement de vos médicaments même si votre ordonnance et votre état de santé restent identiques. Un nouvel assureur peut appliquer une liste différente de médicaments couverts, une franchise plus élevée, un plafond distinct ou une nouvelle exigence d’autorisation. La date de transition doit donc être anticipée.
Plusieurs situations méritent une vigilance particulière : un changement d’emploi, une perte de couverture collective, un départ à la retraite, un déménagement dans une autre province ou la fin de l’admissibilité à l’assurance d’un parent.
Une personne qui commence un nouvel emploi peut, par exemple, passer d’un contrat collectif à un autre. Même lorsque les deux contrats annoncent une garantie de médicaments, leurs formulaires, leurs frais admissibles et leurs plafonds peuvent différer.
Il est donc préférable de transmettre au nouvel assureur la liste complète des traitements en cours avant l’entrée en vigueur de la couverture, avec les concentrations et les DIN lorsque disponibles. Demandez une confirmation pour chaque médicament, particulièrement s’il est coûteux ou soumis à une autorisation.
Un déménagement interprovincial demande une vérification supplémentaire. Les régimes publics d’assurance maladie prévoient des mécanismes de continuité pour les soins assurés pendant une transition de résidence, mais cela ne garantit pas automatiquement le maintien des prestations pharmaceutiques.
Il faut donc informer le régime de départ, effectuer les démarches d’inscription auprès du nouveau régime et vérifier séparément la couverture des médicaments pendant cette période. Selon le programme applicable, certains frais pourraient devoir être avancés.
La date d’entrée en vigueur est aussi importante que le pourcentage de remboursement. Une couverture annoncée mais non encore active ne permet pas nécessairement de faire traiter une demande de paiement à la pharmacie.
Pour réduire le risque de rupture, demandez à l’ancien et au nouvel assureur quelles règles s’appliquent aux ordonnances en cours, aux renouvellements et aux autorisations déjà obtenues. Faites confirmer toute continuité de droits plutôt que de la présumer.
Si le changement menace l’accès à un traitement essentiel, discutez rapidement avec le pharmacien ou le prescripteur des démarches administratives et des solutions médicalement appropriées. Ne modifiez pas votre traitement pour des raisons de couverture sans avis professionnel.
Cette anticipation devient encore plus importante lorsque le prochain renouvellement porte sur un traitement coûteux dont la prise en charge nécessite des formalités particulières.
Quand revalider votre couverture avant le renouvellement d’un traitement coûteux ?
La couverture d’un traitement coûteux devrait être revalidée avant son renouvellement lorsque votre assurance change, que le régime annonce de nouvelles conditions ou qu’une autorisation arrive à échéance. Pour un traitement chronique, une vérification périodique permet aussi de repérer les modifications du formulaire, les plafonds et les exigences administratives avant la facturation.
Un médicament déjà remboursé peut changer de statut. L’arrivée d’un générique, la modification des critères d’utilisation ou une révision de la liste des produits admissibles peut influencer la somme prise en charge par un régime public ou privé.
Il n’existe pas de fréquence unique de vérification adaptée à tous les traitements. Un repère pratique consiste à contrôler la couverture lors du renouvellement de l’ordonnance, après une modification annoncée du régime ou avant une transition d’assurance.
Les médicaments d’exception demandent une vigilance supplémentaire. Leur prise en charge peut dépendre d’une indication clinique, d’un historique thérapeutique ou de documents transmis par le prescripteur.
En Ontario, l’Exceptional Access Program permet l’examen de demandes de financement pour certains médicaments qui ne sont pas couverts dans les conditions ordinaires de l’Ontario Drug Benefit. Le patient doit être admissible au programme public concerné et satisfaire aux critères applicables au médicament.
Une demande ne constitue pas une garantie d’approbation. Certains traitements exigent que l’autorisation soit obtenue avant leur commencement ou leur délivrance dans les conditions prévues. Un achat effectué avant la décision favorable peut donc entraîner des frais à la charge du patient.
Cas pratique hypothétique : renouvellement avec autorisation
Une personne suit un traitement de longue durée dont le remboursement dépend d’une autorisation spéciale. Son ordonnance doit bientôt être renouvelée, mais la validité de l’autorisation actuelle n’a pas été confirmée.
Avant de commander le médicament, elle demande au pharmacien de vérifier son statut de couverture et au prescripteur si un nouveau dossier clinique est nécessaire. Cette démarche ne garantit pas une approbation, mais permet de repérer un obstacle administratif avant l’achat.
Lorsque les conditions de remboursement deviennent moins favorables, il peut être utile d’interroger le médecin ou le pharmacien sur les génériques admissibles ou d’autres options thérapeutiques appropriées. Un changement de molécule n’est cependant pas une simple décision financière : l’efficacité, la tolérance et la continuité du traitement doivent rester prioritaires.
Le coût d’un médicament n’est toutefois qu’une partie du budget de santé. Pour prévoir la dépense totale associée à une consultation ou à un suivi, il faut également distinguer les soins assurés des services facturables.
Soins couverts ou dépenses personnelles : comment distinguer les deux avant un rendez-vous ?
Avant un rendez-vous médical au Canada, distinguez les services pris en charge par votre régime public, ceux éventuellement remboursés par une assurance complémentaire et les frais qui resteront à votre charge. Une consultation médicalement nécessaire peut être couverte sans que les médicaments prescrits, les dispositifs recommandés ou certains services de suivi le soient automatiquement.
Le système canadien d’assurance maladie repose sur une couverture publique des services hospitaliers et médicaux assurés, ainsi que de certains services de chirurgie dentaire médicalement nécessaires, conformément au cadre applicable.
En revanche, les médicaments sur ordonnance délivrés hors de l’hôpital, les soins dentaires, les services optométriques et d’autres prestations supplémentaires relèvent de dispositifs qui varient selon les provinces, les territoires et les programmes concernés.
Ces distinctions sont expliquées dans les explications de Santé Canada sur la couverture publique des soins de santé.
Pour préparer un rendez-vous, il est utile de répartir chaque dépense prévisible en trois catégories.
| Catégorie | Exemples à examiner | Vérification utile |
|---|---|---|
| Service couvert par le régime public | Consultation médicale assurée, soins hospitaliers médicalement nécessaires. | Vérifier l’admissibilité du patient et le caractère assuré du service. |
| Service éventuellement couvert par une assurance privée ou un programme supplémentaire | Médicaments délivrés hors de l’hôpital, certains soins de la vue, soins dentaires ou services paramédicaux. | Consulter les garanties, les exclusions et les plafonds du régime. |
| Dépense personnelle | Service non assuré, partie non remboursée d’une ordonnance, dispositif ou équipement non couvert. | Demander un devis et confirmer les remboursements possibles. |
La distinction n’est pas toujours définitive : une dépense peut changer de catégorie selon la province, l’âge, l’indication médicale ou le programme applicable. Certains équipements, prothèses ou services fournis en dehors du cadre assuré peuvent ainsi être financés partiellement dans une situation et non dans une autre.
Le principal risque est de confondre absence de frais pour la consultation et gratuité de l’ensemble du parcours de soins. Une visite assurée peut déboucher sur une ordonnance coûteuse, un dispositif médical ou un suivi privé.
Avant le rendez-vous, demandez si un acte ou un service recommandé comporte des frais, puis vérifiez auprès de votre assureur si ces frais sont admissibles. Le cas échéant, demandez aussi si une autorisation ou une prescription particulière est nécessaire.
Cette méthode permet ensuite de calculer la part des dépenses qui pourrait justifier une assurance santé supplémentaire, sans payer pour des garanties dont vous profitez peu.
Comment estimer vos besoins avant de payer une assurance santé supplémentaire ?
Pour estimer vos besoins en assurance santé supplémentaire, commencez par additionner vos dépenses de santé prévisibles sur une année, puis soustrayez les remboursements déjà accessibles. Comparez ensuite le reste à charge avec la prime annuelle, les franchises et les limites de chaque assurance envisagée. Une couverture n’est financièrement pertinente que si ses garanties correspondent à vos besoins et aux risques que vous souhaitez protéger.
La première étape consiste à distinguer les dépenses régulières des dépenses éventuelles. Un traitement renouvelé chaque mois peut être estimé à partir de vos factures récentes, tandis que des soins dentaires imprévus ou un traitement exceptionnel doivent être évalués comme des risques possibles plutôt que comme des coûts certains.
Pour construire votre budget, recensez notamment :
- Les médicaments prescrits actuellement et leur coût annuel restant à votre charge.
- Les soins dentaires, les dépenses de vision et les services paramédicaux envisagés.
- Les franchises, quotes-parts et limites de remboursement déjà applicables.
- Les changements prévisibles de couverture, d’emploi ou de province de résidence.
- Les dépenses inhabituelles que votre budget personnel aurait du mal à absorber.
Pour chaque offre, estimez le coût annuel total en ajoutant la prime payée et les dépenses qui resteraient non remboursées. Il faut également vérifier les plafonds par catégorie, car un contrat peut annoncer un taux de remboursement favorable tout en limitant fortement les sommes versées sur une année.
Voici comment structurer cette comparaison sans supposer qu’un contrat est automatiquement rentable.
| Élément du budget | Sans nouvelle assurance | Avec nouvelle assurance |
|---|---|---|
| Prime supplémentaire | Aucune prime liée à la nouvelle police. | Montant annuel de la prime prévue. |
| Médicaments | Reste à charge selon les couvertures existantes. | Reste à charge après garanties, restrictions et plafonds du nouveau contrat. |
| Autres soins admissibles | Dépenses personnelles après remboursements existants. | Dépenses résiduelles selon les garanties supplémentaires. |
| Dépenses importantes imprévues | Risque financier assumé personnellement. | Protection éventuelle, selon exclusions et limites contractuelles. |
Une assurance peut coûter davantage en primes que les remboursements obtenus durant une année où les soins sont peu nombreux. Cela ne suffit toutefois pas à la qualifier d’inutile : elle peut aussi protéger contre certaines dépenses importantes et incertaines.
Il convient donc d’évaluer deux horizons. À court terme, une couverture peut servir à gérer une transition entre deux emplois ou une période sans assurance collective, sous réserve de son admissibilité et de ses délais d’entrée en vigueur. À long terme, la question porte davantage sur la récurrence des traitements et la capacité du contrat à couvrir les risques majeurs.
Un point souvent décisif concerne les plafonds annuels par poste. Pour une personne prenant un médicament coûteux, une limite annuelle de remboursement peut réduire considérablement la valeur pratique d’une garantie pourtant présentée comme généreuse.
Le budget obtenu constitue une base de comparaison, mais la décision finale doit aussi tenir compte des exclusions, des délais et des conditions particulières de chaque contrat.
À retenir avant de comparer les assurances
- Un taux de remboursement élevé n’a que peu de valeur pour un médicament exclu du contrat ou soumis à un plafond insuffisant.
- La protection offerte aux traitements déjà en cours mérite une vérification distincte des garanties annoncées pour les nouveaux besoins.
- Comparer des scénarios de dépenses identiques permet de mieux évaluer les offres que de regarder seulement leur prime mensuelle.
Comment choisir une assurance privée complémentaire adaptée à vos besoins de santé ?
Pour choisir une assurance privée complémentaire au Canada, comparez les garanties réellement applicables à vos médicaments et à vos autres besoins de santé, plutôt que la prime seule. Examinez les taux de remboursement, les franchises, les plafonds, les exclusions et les conditions d’admissibilité. Vérifiez surtout que vos traitements actuels seraient acceptés par le contrat envisagé.
Une assurance collective fournie par un employeur et une assurance individuelle peuvent proposer des protections très différentes. Les contrats collectifs offrent souvent des conditions d’adhésion propres au groupe, tandis qu’une police individuelle peut comporter une sélection médicale plus détaillée ou des restrictions particulières.
Il ne faut toutefois pas supposer que tous les régimes collectifs acceptent chaque traitement, ni que chaque contrat individuel exclut automatiquement une maladie préexistante. Les conditions dépendent des garanties souscrites et des dispositions contractuelles.
Pour comparer des offres, utilisez les mêmes critères pour chacune.
| Critère | Ce qu’il faut vérifier | Conséquence possible |
|---|---|---|
| Médicaments couverts | Présence de vos médicaments dans le formulaire et conditions d’admissibilité. | Un traitement peut être couvert, limité ou exclu. |
| Taux de remboursement | Pourcentage appliqué et montant reconnu par l’assureur. | Une partie du coût peut rester à votre charge. |
| Franchise et quote-part | Montants et fréquence d’application. | Les premiers achats ou chaque ordonnance peuvent coûter davantage. |
| Plafonds annuels | Limite globale et limites propres aux médicaments, soins dentaires, vision et services paramédicaux. | Les remboursements peuvent cesser une fois un plafond atteint. |
| Délais de carence | Date d’entrée en vigueur et périodes d’attente éventuelles. | Certains frais peuvent ne pas être remboursables immédiatement. |
| Conditions préexistantes | Questionnaire médical, exclusions ou restrictions concernant les traitements en cours. | Une garantie affichée peut ne pas s’appliquer à vos besoins actuels. |
| Autorisations particulières | Critères cliniques et démarches préalables. | Un remboursement peut dépendre d’une approbation. |
Les conditions préexistantes méritent une attention spécifique. Si vous suivez déjà un traitement chronique, demandez explicitement à l’assureur si ce médicament serait couvert dès la prise d’effet de la police. Une réponse générale sur la garantie « médicaments sur ordonnance » ne suffit pas à établir votre droit au remboursement.
Pour comparer financièrement plusieurs contrats, examinez deux situations. Dans votre scénario habituel, additionnez les primes et les dépenses résiduelles correspondant à vos traitements et soins réguliers. Dans un scénario plus coûteux, estimez les conséquences d’un besoin médical important, comme un médicament d’exception ou des soins supplémentaires.
L’hospitalisation doit être examinée avec précision : les services hospitaliers médicalement nécessaires déjà assurés par le régime public ne constituent pas automatiquement une dépense à couvrir par une assurance privée. En revanche, certains services non assurés et les médicaments utilisés après la sortie de l’hôpital peuvent soulever des questions de couverture distinctes.
Avant de signer, demandez les conditions contractuelles complètes et une confirmation des garanties concernant les médicaments qui représentent votre principal risque financier. Vérifiez également la possibilité de coordonner cette couverture avec d’autres protections existantes et les règles provinciales applicables.
Le meilleur choix dépend de votre situation réelle : une police moins chère peut laisser une dépense importante non couverte, tandis qu’un contrat plus coûteux peut offrir des garanties dont vous n’avez pas besoin. L’objectif est de trouver une protection adaptée à votre reste à charge et à votre exposition financière, sans confondre couverture annoncée et remboursement garanti.
Avant toute souscription, rassemblez vos ordonnances en cours, vos dépenses pharmaceutiques récentes et les conditions de vos couvertures existantes. Demandez ensuite aux assureurs une confirmation des médicaments admissibles, des limites de remboursement et du coût net prévisible. Cette comparaison documentée vous aidera à choisir sans modifier votre traitement pour de simples raisons budgétaires.
La carte d’assurance maladie provinciale suffit-elle pour obtenir des médicaments gratuits ?
Non. La carte d’assurance maladie permet d’établir votre admissibilité à certains services assurés, mais les médicaments sur ordonnance délivrés hors de l’hôpital relèvent de programmes de couverture distincts. Selon la province, votre âge, votre situation et votre régime d’assurance médicaments, vous pourriez avoir des frais à payer ou bénéficier d’une exemption.
Comment savoir si une franchise a déjà été payée pour le mois ?
Consultez les relevés de remboursement de votre régime ou demandez au pharmacien de vérifier les informations disponibles au moment de la facturation. La période et le fonctionnement de la franchise dépendent du contrat ou du programme public concerné. Une franchise mensuelle ne fonctionne pas nécessairement comme une franchise annuelle.
Peut-on obtenir un remboursement après avoir payé un médicament de sa poche ?
Cela dépend du régime, de l’admissibilité du médicament, des délais de réclamation et des éventuelles autorisations préalables. Conservez la facture détaillée et demandez à l’assureur si une demande de remboursement peut être soumise. Un paiement personnel ne garantit pas qu’un remboursement rétroactif sera accepté.
Un pharmacien peut-il proposer un médicament moins coûteux que celui prescrit ?
Dans les conditions prévues par la réglementation provinciale et la prescription, le pharmacien peut envisager une substitution générique appropriée. Pour un autre traitement ou une modification nécessitant une décision clinique, des règles supplémentaires peuvent s’appliquer. Il faut toujours confirmer que l’option retenue convient sur le plan médical et qu’elle est mieux couverte par votre régime.
Que faire si votre assureur refuse de rembourser un médicament prescrit ?
Demandez d’abord le motif précis du refus : médicament non inscrit, indication non admissible, autorisation manquante, plafond atteint ou problème administratif. Vérifiez ensuite auprès du prescripteur et du pharmacien si une demande particulière, un réexamen ou une option thérapeutique appropriée peut être envisagé. Les recours et les conditions de révision varient selon les régimes. N’interrompez pas un traitement prescrit sans avis médical.